活動レポート


- 消費税/インボイス
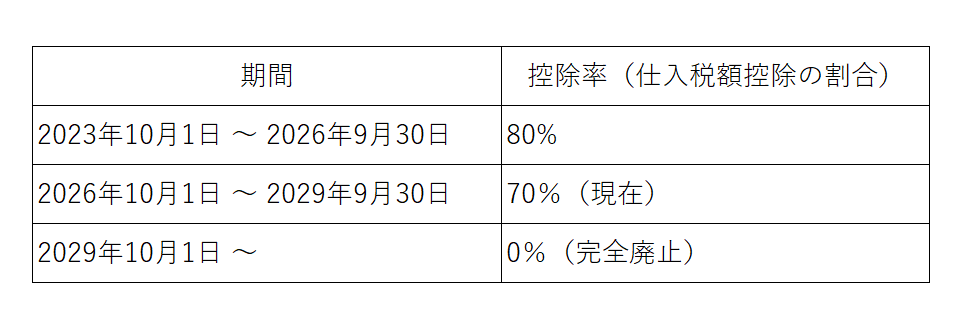
2026年(令和8年)10月1日よりインボイス制度(適格請求書等保存方式)における仕入税額控除の経過措置「70%控除」へ
2026年(令和8年)10月1日よりインボイス制度(適格請求書等保存方式)における仕入税額控除の経過措置「70%控除」へと引き下げられました。
インボイス制度(適格請求書等保存方式)の開始に伴い、免税事業者の緩和措置として、
一定期間は仕入税額相当額の一部を控除できる経過措置が設けられています。
これまで適用されていた「80%控除」の特例期間が終了し、2026年(令和8年)10月1日より「70%控除」へと引き下げられました。
経過措置は3年ごとに段階的に縮小し、最終的には仕入税額控除が完全に不可となります。
現在は第2段階に突入しています。
① 経理システム・会計ソフトの税区分設定
多くの会計ソフトやERPシステムでは、アップデートによって自動的に「免税仕入(70%控除)」の税区分が追加されているか、自動判別される仕組みになっています。
しかし、仕訳入力時の手動選択ミスや、移行期(2026年9月〜10月)の取引において、
古い税区分(80%)のまま処理してしまうヒューマンエラーが発生しやすくなります。
② 「請求書の日付」ではなく「取引日(資産の譲渡等の日)」が基準
9月中に届いた請求書であっても、実際のサービス提供や納品が10月1日以降であれば
70%控除が適用されます。
逆に、10月に届いた請求書でも、9月中の取引であれば80%控除です。
- 例: 9月分の外注費(9月末締め、10月15日支払) ⇒ 80%控除
- 例: 10月分の外注費(10月末締め、11月15日支払) ⇒ 70%控除
ご担当者の方は、お気をつけください。
税理士法人広島パートナーズ
Mail:partners@hp-tax.com